
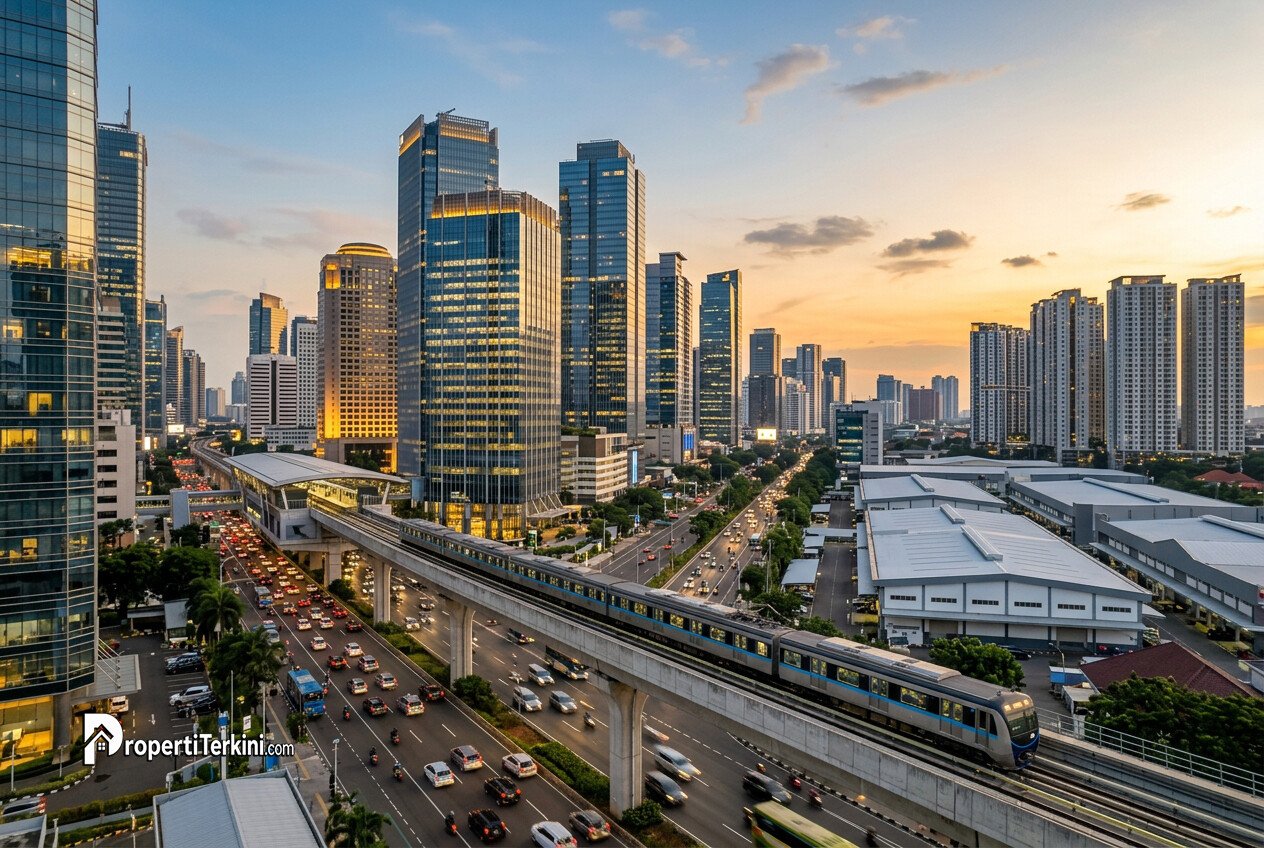
Pasar properti Indonesia menunjukkan tanda-tanda pemulihan yang semakin nyata pada kuartal ketiga tahun 2026. Aktivitas transaksi yang meningkat di berbagai segmen, seperti perkantoran, hunian, ritel, logistik, hingga perhotelan, menjadi indikasi positif meskipun tantangan persaingan tetap ada.
Berdasarkan riset terbaru dari lembaga konsultan properti, kinerja pasar saat ini ditentukan oleh berbagai faktor, termasuk nilai tambah, efisiensi operasional, dan kualitas layanan yang ditawarkan kepada konsumen. Hal ini menandakan bahwa pelaku pasar harus lebih inovatif dan responsif terhadap tren yang berkembang.
Kondisi makroekonomi yang terus beradaptasi setelah pandemi juga mengubah cara pandang investor. Kini, fokus utama berpindah dari spekulasi harga menjadi pencarian ketahanan aset jangka panjang, keberlanjutan, dan rasionalisasi alokasi belanja modal.
Tren Perkantoran di Jakarta: Evolusi dari Kualitas ke Nilai
Pasar ruang perkantoran di Jakarta pada kuartal ketiga tahun 2026 menunjukkan dua pola yang berbeda. Sementara tingkat kekosongan gedung masih relatif tinggi, gedung-gedung premium justru mengalami peningkatan hunian yang signifikan.
Pergerakan ini menunjukkan bahwa penyewa kini lebih memperhatikan kualitas dan nilai dari gedung yang mereka sewa. Selain memperhitungkan spesifikasi fisik, mereka juga mulai mempertimbangkan biaya total okupansi dan fleksibilitas kontrak.
Fenomena yang sebelumnya dikenal sebagai flight-to-quality kini telah beralih menjadi flight-to-value. Penyewa kini cenderung lebih cermat dalam mempertimbangkan berbagai biaya dan manfaat yang terkait dengan keputusan sewa.
Selain itu, kebutuhan ruang kerja kini mulai mengarah pada ekspansi selektif, meskipun masih didominasi oleh relokasi antar-gedung. Ini menunjukkan adaptasi yang meningkat di tengah berbagai perubahan yang terjadi di dunia kerja.
Segmentasi Pasar Apartemen di Jakarta: Kepercayaan terhadap Pengembang
Sektor hunian vertikal, khususnya apartemen strata title, mencatatkan tingkat penyerapan akumulatif sebesar 87,7% pada kuartal ketiga. Meskipun terdapat penurunan minor dalam rasio penyerapan, hal ini lebih disebabkan oleh masuknya pasokan unit baru.
Kepercayaan terhadap pengembang menjadi sangat penting, terutama di segmen atas. Pembeli ingin memastikan bahwa proyek akan selesai tepat waktu dan sesuai dengan harapan mereka.
Sementara di segmen menengah hingga menengah bawah, keterjangkauan menjadi faktor kunci dalam pengambilan keputusan. Berbagai insentif pemerintah seperti PPN Ditanggung Pemerintah dan skema KPR yang bermanfaat memberikan stimulus bagi pasar.
Pengembang yang mampu menawarkan paket keterjangkauan semakin memiliki daya tarik di kalangan konsumen. Hal ini membantu mengonversi minat pasar menjadi transaksi yang konkret.
Pergeseran di Sektor Ritel Jabodetabek: Fokus pada Produktivitas
Sektor ritel di kawasan Jabodetabek tetap stabil sebagai pusat interaksi sosial, namun pola belanja konsumen mengalami perubahan yang signifikan. Konsumen kini lebih selektif dalam pengeluaran mereka, terutama untuk item non-esensial.
Hal ini memicu peritel untuk merombak strategi mereka. Alih-alih membuka banyak gerai, perhatian kini lebih pada peningkatan efisiensi dan produktivitas per meter persegi.
Analisis yang lebih mendalam dilakukan terhadap kinerja setiap toko, dengan banyak peritel yang mulai menutup gerai yang kurang produktif. Pemilik pusat perbelanjaan juga dituntut untuk lebih selektif dalam memilih tenant dan meningkatkan kualitas pengalaman belanja.
Strategi baru ini bertujuan untuk mempertahankan tingkat okupansi yang tinggi dan menciptakan lingkungan berbelanja yang lebih menarik bagi konsumen.
Kondisi Pasokan Logistik dan Pergudangan di Jabodetabek
Pasar pergudangan modern dan logistik di Jabodetabek menjadi salah satu pilar utama dengan tingkat hunian mencapai 96,4% pada kuartal ketiga 2026. Permintaan yang tinggi didorong oleh berbagai sektor seperti e-commerce dan FMCG.
Meskipun pasar logistik menunjukkan fundamental yang kuat, persaingan diprediksi semakin ketat dengan banyaknya pasokan baru yang direncanakan pada tahun 2027. Hal ini memicu pergeseran dari kelangkaan pasokan ke siklus kompetisi yang lebih intens berbasis kualitas.
Ke depan, penyewa akan lebih mengedepankan efisiensi rantai pasok, termasuk aksesibilitas ke tol dan pelabuhan, dibandingkan hanya fokus pada harga sewa. Hal ini menuntut penyedia layanan logistik untuk berinovasi.
Inovasi di sektor ini tidak hanya akan menguntungkan penyewa, tetapi juga membantu memperkuat daya saing pasar secara keseluruhan.
Strategi Sektor Perhotelan di Jakarta dan Bali
Sektor perhotelan di Jakarta menunjukkan tanda-tanda membaik berkat meningkatnya kegiatan korporasi dan acara pemerintah. Meskipun demikian, pengelola hotel mulai beradaptasi dengan mendiferensiasi sumber pendapatan untuk mengoptimalisasi pendapatan non-kamar.
Fokus hotel kini tidak hanya pada tingkat hunian, tetapi juga pada pendapatan dari sektor food & beverage serta ruang pertemuan. Hal ini diperlukan untuk meningkatkan profitabilitas di tengah permintaan yang belum sepenuhnya pulih.
Sementara itu, sektor perhotelan di Bali menghadapi tantangan baru. Pertumbuhan kedatangan wisatawan mulai melambat, dan pengembang dituntut untuk menawarkan pengalaman menginap yang lebih autentik.
Pengalihan fokus dari kuantitas ke kualitas menjadi kunci untuk menarik wisatawan dengan pengeluaran lebih tinggi. Tawaran pengalaman yang unik dan eksklusif semakin menjadi sorotan.